ساعت نه صبح در یک نمایندگی بیمه، سه چیز همزمان روی میز است: پیامی در واتساپ با یازده عکس از مدارک یک پروندهٔ خسارت بدنه، تماس مشتریای که نرخ شخص ثالث خودرویش را میخواهد، و پوشهای از فاکتورهای درمان تکمیلی که باید تا پایان هفته جمعبندی شود. هیچکدام کار دشواری نیست؛ مشکل این است که هر سه دستی انجام میشوند و هر سه فوریاند. بحث هوش مصنوعی در بیمه دقیقاً از همینجا شروع میشود — نه از وعدههای بزرگ دربارهٔ پیشبینی ریسک، بلکه از همین میز شلوغ.
این مقاله مرز عملی را مشخص میکند: کدام بخش از کار روزانهٔ یک نمایندگی یا واحد خسارت را امروز میتوان به یک ایجنت سپرد، کدام بخش را نباید، و چطور این کار را بدون بهخطرانداختن دادهٔ بیمهگذار انجام دهید.
هوش مصنوعی در بیمه دقیقاً چه کاری انجام میدهد؟
پاسخ کوتاه و صادقانه این است: هوش مصنوعی در بیمه بیش از آنکه «تصمیمگیر» باشد، «پردازشگر مدرک» است. کاری که یک ایجنت امروز با اطمینان قابلقبول انجام میدهد در چند خط خلاصه میشود:
- مدارک بینظم — عکس گوشی، اسکن، فایل PDF، پیام واتساپ — را میخواند و به دادهٔ ساختیافته تبدیل میکند؛
- عددها و تاریخها را با شرایط بیمهنامهای که در اختیارش گذاشتهاید مقایسه میکند و مغایرتها را علامت میزند؛
- خلاصهٔ پرونده را در قالبی ثابت و تکرارپذیر مینویسد؛
- پیشنویس پاسخ پرسشهای تکراری مشتری را بر اساس متن پوششها آماده میکند؛
- خروجی را در قالب قابلاستفادهٔ اداری تحویل میدهد: جدول اکسل، گزارش ورد یا فهرست فاکتور.
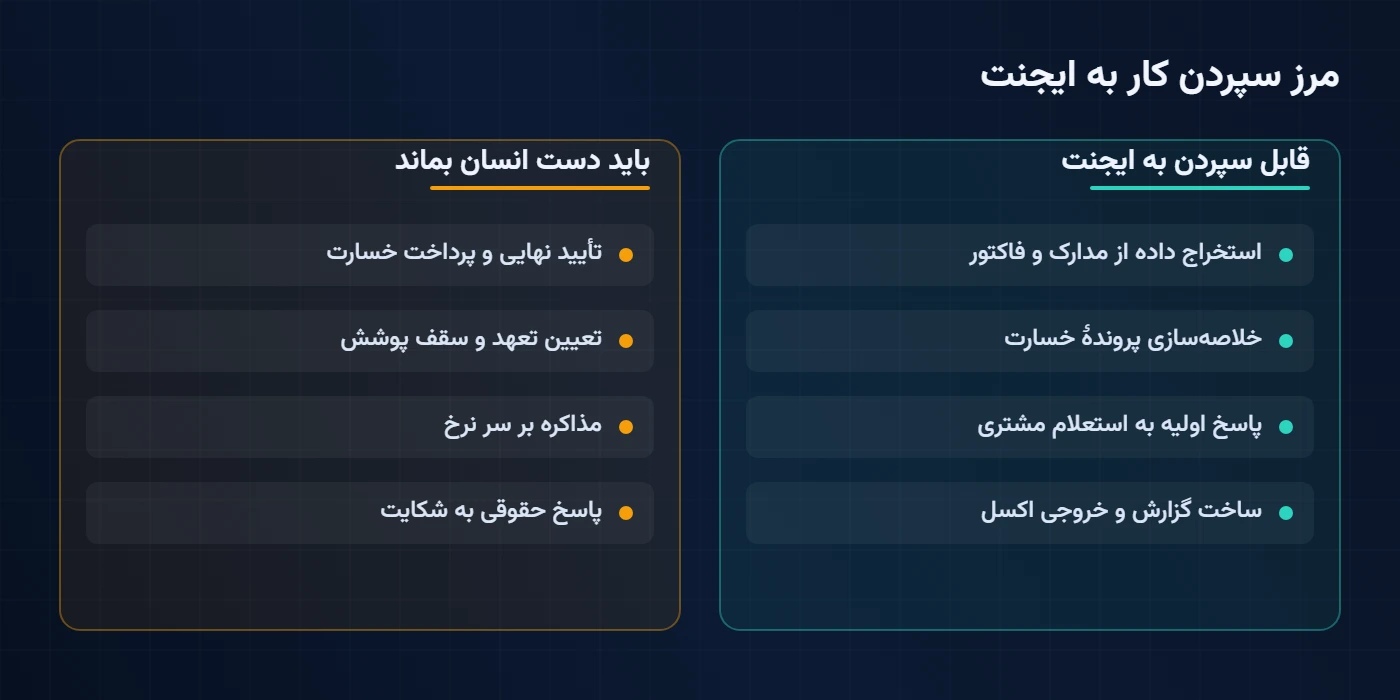
آنچه انجام نمیدهد — و نباید به آن بسپارید — تأیید نهایی خسارت، تعیین میزان تعهد شرکت و هر تصمیمی است که پای مسئولیت حقوقی و پول را وسط میکشد.
کدام کارهای روزمرهٔ بیمه را میتوان به ایجنت سپرد؟
برای اینکه بحث از حالت کلی خارج شود، کارهای رایج یک نمایندگی و واحد خسارت را کنار هم بگذاریم و ببینیم هرکدام امروز در چه وضعیتی است.
| کار روزمره | روش رایج امروز | با ایجنت | چیزی که دستی میماند |
|---|---|---|---|
| ثبت اطلاعات پروندهٔ خسارت | تایپ دستی از روی عکس و اسکن | ساخت ردیف ساختیافته با فیلدهای مشخص | بازبینی شمارهٔ بیمهنامه و مبلغ |
| تطبیق فاکتور درمان با پوشش | بررسی چشمی ردیفبهردیف | علامتگذاری اقلام خارج از تعهد یا تکراری | تصمیم دربارهٔ اقلام مرزی |
| خلاصهٔ پرونده برای کارشناس | نوشتن دستی، هر بار با سلیقهٔ متفاوت | خلاصهٔ یکشکل بر اساس قالب ثابت | تأیید و اصلاح کارشناس |
| پاسخ به استعلام تکراری مشتری | پاسخ تلفنی و تایپ مکرر | پیشنویس پاسخ بر اساس شرایط پوشش | ارسال و تأیید نهایی |
| گزارش دورهای پروندهها | ساخت دستی اکسل در پایان ماه | تجمیع و دستهبندی خودکار | تحلیل و تصمیم مدیریتی |
| تعیین نرخ و صدور بیمهنامه | سامانهٔ شرکت | خارج از دسترس ایجنت | کاملاً در اختیار سامانه و کارشناس |
الگوی تکرارشونده در این جدول ساده است: هر جا خروجی کار یک «فایل» یا یک «متن» است، قابل سپردن است؛ هر جا خروجی یک «تعهد» است، نه.
بررسی پروندهٔ خسارت با هوش مصنوعی چطور انجام میشود؟
فرض کنید پروندهٔ یک خسارت بدنه رسیده است: چند عکس از خودرو، کروکی، گزارش پلیس و فاکتور تعمیرگاه. مسیر کار عملاً پنج مرحله دارد و فقط چهار مرحلهٔ اول قابل خودکارسازی است.
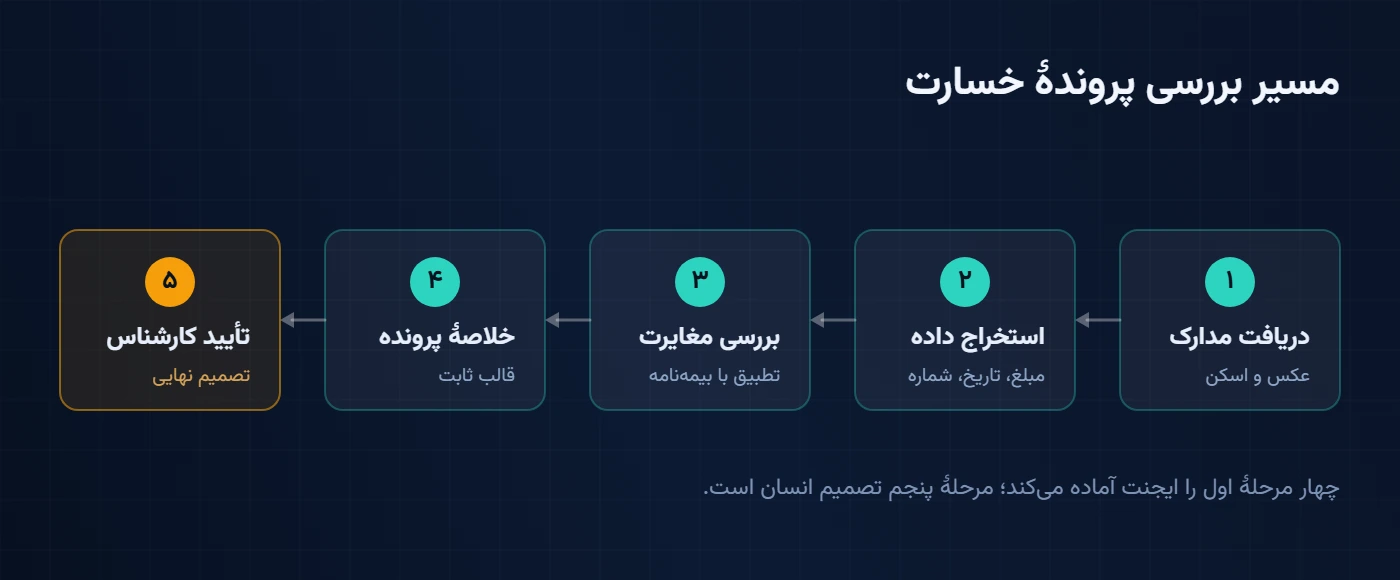
- دریافت مدارک: همهٔ فایلها — حتی عکسهای کج و کمنور — یکجا به ایجنت داده میشود.
- استخراج داده: شمارهٔ بیمهنامه، تاریخ حادثه، مبلغ فاکتور، نام تعمیرگاه و اقلام تعویضی از دل تصویرها بیرون کشیده میشود.
- بررسی مغایرت: تاریخ حادثه با بازهٔ اعتبار بیمهنامه، اقلام فاکتور با پوششهای خریداریشده و جمع مبالغ با سقف تعهد مقایسه میشود.
- خلاصهٔ پرونده: خروجی در یک قالب ثابت نوشته میشود تا کارشناس بهجای ورقزدن مدارک، یک صفحه بخواند.
- تأیید کارشناس: تصمیم دربارهٔ پرداخت، میزان آن و موارد مشکوک همچنان کار انسان است.
سنگینترین بخش این مسیر مرحلهٔ دوم است، چون کیفیت عکسهایی که مشتری میفرستد معمولاً پایین است. اگر میخواهید بدانید استخراج داده از اسکن و فاکتور عملاً چطور انجام میشود و کجا خطا میکند، راهنمای استخراج اطلاعات از PDF و فاکتور اسکنشده همین موضوع را جداگانه باز کرده است.
استعلام و پاسخ به مشتری؛ ایجنت تا کجا جلو میرود؟
بخش بزرگی از تماسهای روزانهٔ یک نمایندگی، پرسشهای تکراری است: «بیمهنامهام چه زمانی تمام میشود؟»، «آیا این هزینه تحت پوشش است؟»، «برای تمدید چه مدارکی لازم است؟». این دسته پاسخ مشخص و قابلنوشتن دارد و ایجنت میتواند پیشنویس آن را آماده کند — همان الگویی که در پشتیبانی مشتری با هوش مصنوعی توضیح دادهایم.
اما یک نکتهٔ مهم: ایجنتی که شرایط پوششهای شما را ندیده باشد، پاسخ کلی و بیفایده میدهد. برای اینکه پاسخها به متن واقعی بیمهنامهها و بخشنامههای داخلی گره بخورد، باید اسناد خودتان را به ایجنت وصل کنید؛ روشی که در RAG چیست شرح داده شده است. تفاوت یک پاسخ عمومی و یک پاسخ مستند به شرایط پوشش، دقیقاً همینجاست.
هر خروجیای که پای امضا، پرداخت یا تعهد شرکت را وسط میکشد، پیش از ارسال باید از نگاه یک انسان رد شود. ایجنت پرونده را آماده میکند؛ کارشناس آن را تأیید میکند.
قاعدهٔ طلایی
دادهٔ بیمهگذار حساس است؛ چطور امن بمانیم؟
دادهٔ بیمه از حساسترین دادههای یک کسبوکار است: کد ملی، نشانی، شمارهٔ حساب و در بیمهٔ درمان، سوابق پزشکی. پیش از آنکه اولین پرونده را به هر ابزاری بدهید، این چند مورد را تعیین تکلیف کنید:
- چه فیلدهایی اصلاً لازم نیست ارسال شوند؟ کد ملی و شمارهٔ حساب را میتوان پیش از پردازش پوشاند.
- داده کجا پردازش میشود و آیا امکان پردازش روی زیرساخت خودتان وجود دارد؟
- چه کسی در سازمان به پروندهها دسترسی دارد و آیا این دسترسی ثبت میشود؟
- خروجیها کجا ذخیره و تا چه مدت نگهداری میشوند؟
جزئیات این تصمیمها را در امنیت داده در هوش مصنوعی سازمانی باز کردهایم. برای شرکتهای بیمه که نمیتوانند داده را بیرون بفرستند، مسیر معمول استقرار روی زیرساخت داخلی و ساخت ایجنت اختصاصی با Agent Studio است؛ این گزینهها در بخش سازمانی وکر توضیح داده شدهاند.
چه اشتباههایی پروژهٔ هوش مصنوعی در بیمه را شکست میدهد؟
الگوی شکست در بیشتر تیمهایی که زود ناامید میشوند، تکراری است:
- شروع از بزرگترین کار: بهجای یک فرایند مشخص، کل واحد خسارت را یکجا هدف میگیرند.
- نداشتن قالب خروجی ثابت: وقتی قالب مشخص نیست، هر بار خروجی شکل دیگری دارد و قابل اتکا نمیشود.
- اعتماد بدون بازبینی: ایجنت گاهی عددی را با اطمینان اشتباه میخواند؛ همان چیزی که در توهم هوش مصنوعی توضیح دادهایم. راهحل، کنارگذاشتن ابزار نیست؛ بازبینی نمونهای است.
- ندادن شرایط واقعی پوشش: بدون اسناد داخلی، پاسخها در سطح کلیات باقی میمانند.
- اندازهنگرفتن نتیجه: اگر زمان انجام کار را پیش و پس از تغییر ثبت نکنید، هیچوقت نمیدانید ارزشش را داشت یا نه.
شروع کار چقدر هزینه دارد؟
برای آزمایش لازم نیست قراردادی ببندید. پلن رایگان وکر ۱٬۰۰۰ توکن در هر ساعت در اختیارتان میگذارد و برای شروع به کارت بانکی نیاز ندارد؛ یعنی میتوانید همین امروز دو سه پروندهٔ واقعی — ترجیحاً با اطلاعات هویتی پوشاندهشده — را امتحان کنید و خودتان کیفیت خروجی را ببینید.
اگر بعد از آزمایش تصمیم به ادامه گرفتید، پرداخت بهصورت ریالی و از طریق درگاه ایرانی انجام میشود و اعتبار خریداریشده تاریخ انقضا ندارد؛ اشتراک ماهانهٔ اجباری در کار نیست. جزئیات بستهها در صفحهٔ قیمتها آمده است.
پرسشهای پرتکرار
آیا هوش مصنوعی میتواند خسارت را تأیید کند؟
نه. ایجنت مدارک را میخواند، مغایرتها را علامت میزند و خلاصه میسازد، اما تأیید خسارت و تعیین مبلغ پرداختی تصمیمی با بار حقوقی و مالی است که باید کارشناس بگیرد.
آیا جای کارشناس خسارت را میگیرد؟
در عمل نه؛ ترکیب کار عوض میشود. وقت کارشناس بهجای تایپ و مرتبکردن مدارک، صرف بررسی موارد مشکوک و پروندههای پیچیده میشود — همان بخشی که واقعاً به تجربه نیاز دارد.
برای عکسهای بیکیفیت مشتری هم جواب میدهد؟
تا حد خوبی، اما نه همیشه. عکس کج، کمنور یا ناقص نرخ خطا را بالا میبرد. راه عملی این است که یک راهنمای کوتاه عکسگرفتن برای مشتری بفرستید و خروجی مرحلهٔ استخراج را بهصورت نمونهای بازبینی کنید.
برای شروع به تیم فنی نیاز داریم؟
برای کارهای روزمره مثل خلاصهٔ پرونده و ساخت گزارش، نه؛ کار با زبان فارسی و دستور متنی انجام میشود. برای اتصال به سامانههای داخلی و ساخت ایجنت اختصاصی، بله — آنجا پای تیم فنی و مسیر سازمانی وسط میآید.
جمعبندی
هوش مصنوعی در بیمه امروز یک قول بزرگ دربارهٔ پیشبینی ریسک نیست؛ ابزاری مشخص برای کمکردن کار دستی است. مدارک را میخواند، مغایرت را نشان میدهد، خلاصه و گزارش میسازد و وقت کارشناس را برای تصمیم آزاد میکند. هر جا خروجی کار یک فایل است، فرصت خوبی برای خودکارسازی دارید؛ هر جا خروجی یک تعهد است، دست نگه دارید.
پیشنهاد عملی برای شروع: یک پروندهٔ واقعی اما با اطلاعات هویتی پوشاندهشده بردارید، قالب خروجی موردنظرتان را دقیق مشخص کنید و همان را با پلن رایگان امتحان کنید. اگر نتیجه به کارتان آمد، مسیر بعدی — اتصال به اسناد و سامانههای داخلی — از بخش سازمانی وکر شروع میشود.